
Как снизить долговую нагрузку: в партии "Әділет" обсудили новые подходы к работе с проблемными займами
Участники обозначили ключевые проблемы и предложили меры по защите заемщиков.
Вопрос снижения долговой нагрузки населения сегодня требует не только работы с уже возникшей просрочкой, но и более раннего реагирования. Важно, чтобы человек мог получить помощь еще на начальном этапе финансовых трудностей, а кредиторы и государственные институты имели возможность видеть ситуацию в комплексе.
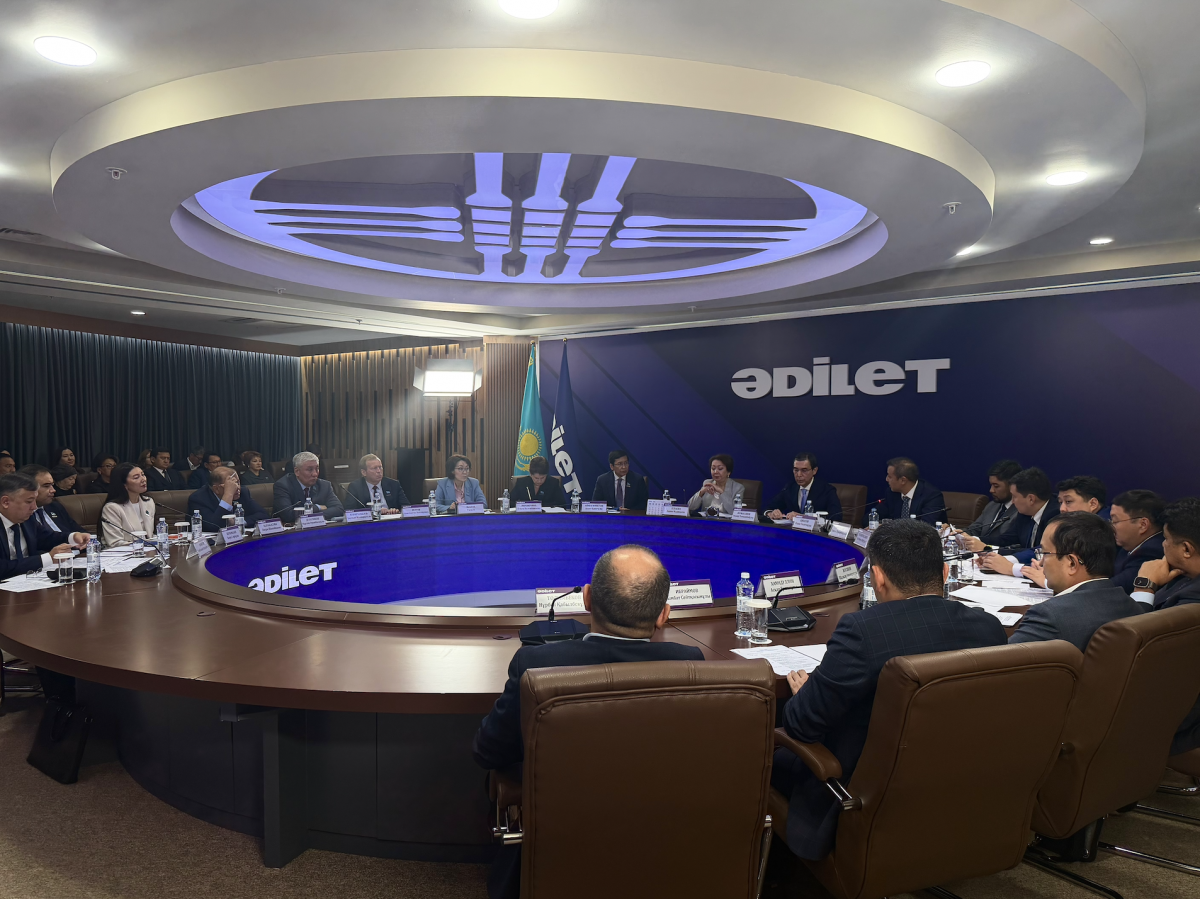
Именно эти вопросы стали главными темами круглого стола "Азаматтардың шамадан тыс кредиттік берешегі: мәселелері және шешу жолдары", который прошел в Центральном аппарате партии "Әділет". В обсуждении приняли участие представители Курултая, Национального банка, Агентства по регулированию и развитию финансового рынка, министерства финансов, проекта "Қарызсыз қоғам" и других организаций. Подробнее – в материале Liter.kz.
От ранней просрочки – к системному решению
Открывая встречу, заместитель председателя партии "Әділет" Эльдар Жумагазиев отметил, что сегодня важно не просто констатировать наличие долговой нагрузки, а определить конкретные механизмы, которые помогут гражданам справляться с финансовыми обязательствами.
“Снижение закредитованности населения определено главой государства как самостоятельная задача социально-экономической политики. Партия “Әділет” реализует проект “Қарызсыз қоғам”: бесплатная правовая помощь, юридическое и судебное сопровождение, обучение финансовой грамотности для граждан с просроченной задолженностью. За январь-август этого года через проект прошли более 529 тысяч человек”, – отметил он.
Одним из ключевых вопросов он назвал раннее реагирование. По его словам, задолженность с просрочкой свыше 90 дней составляет около 2,5 трлн тенге и затрагивает порядка 1,37 млн человек. При этом отдельное внимание было уделено более ранней просрочке – от одного до 30 дней.
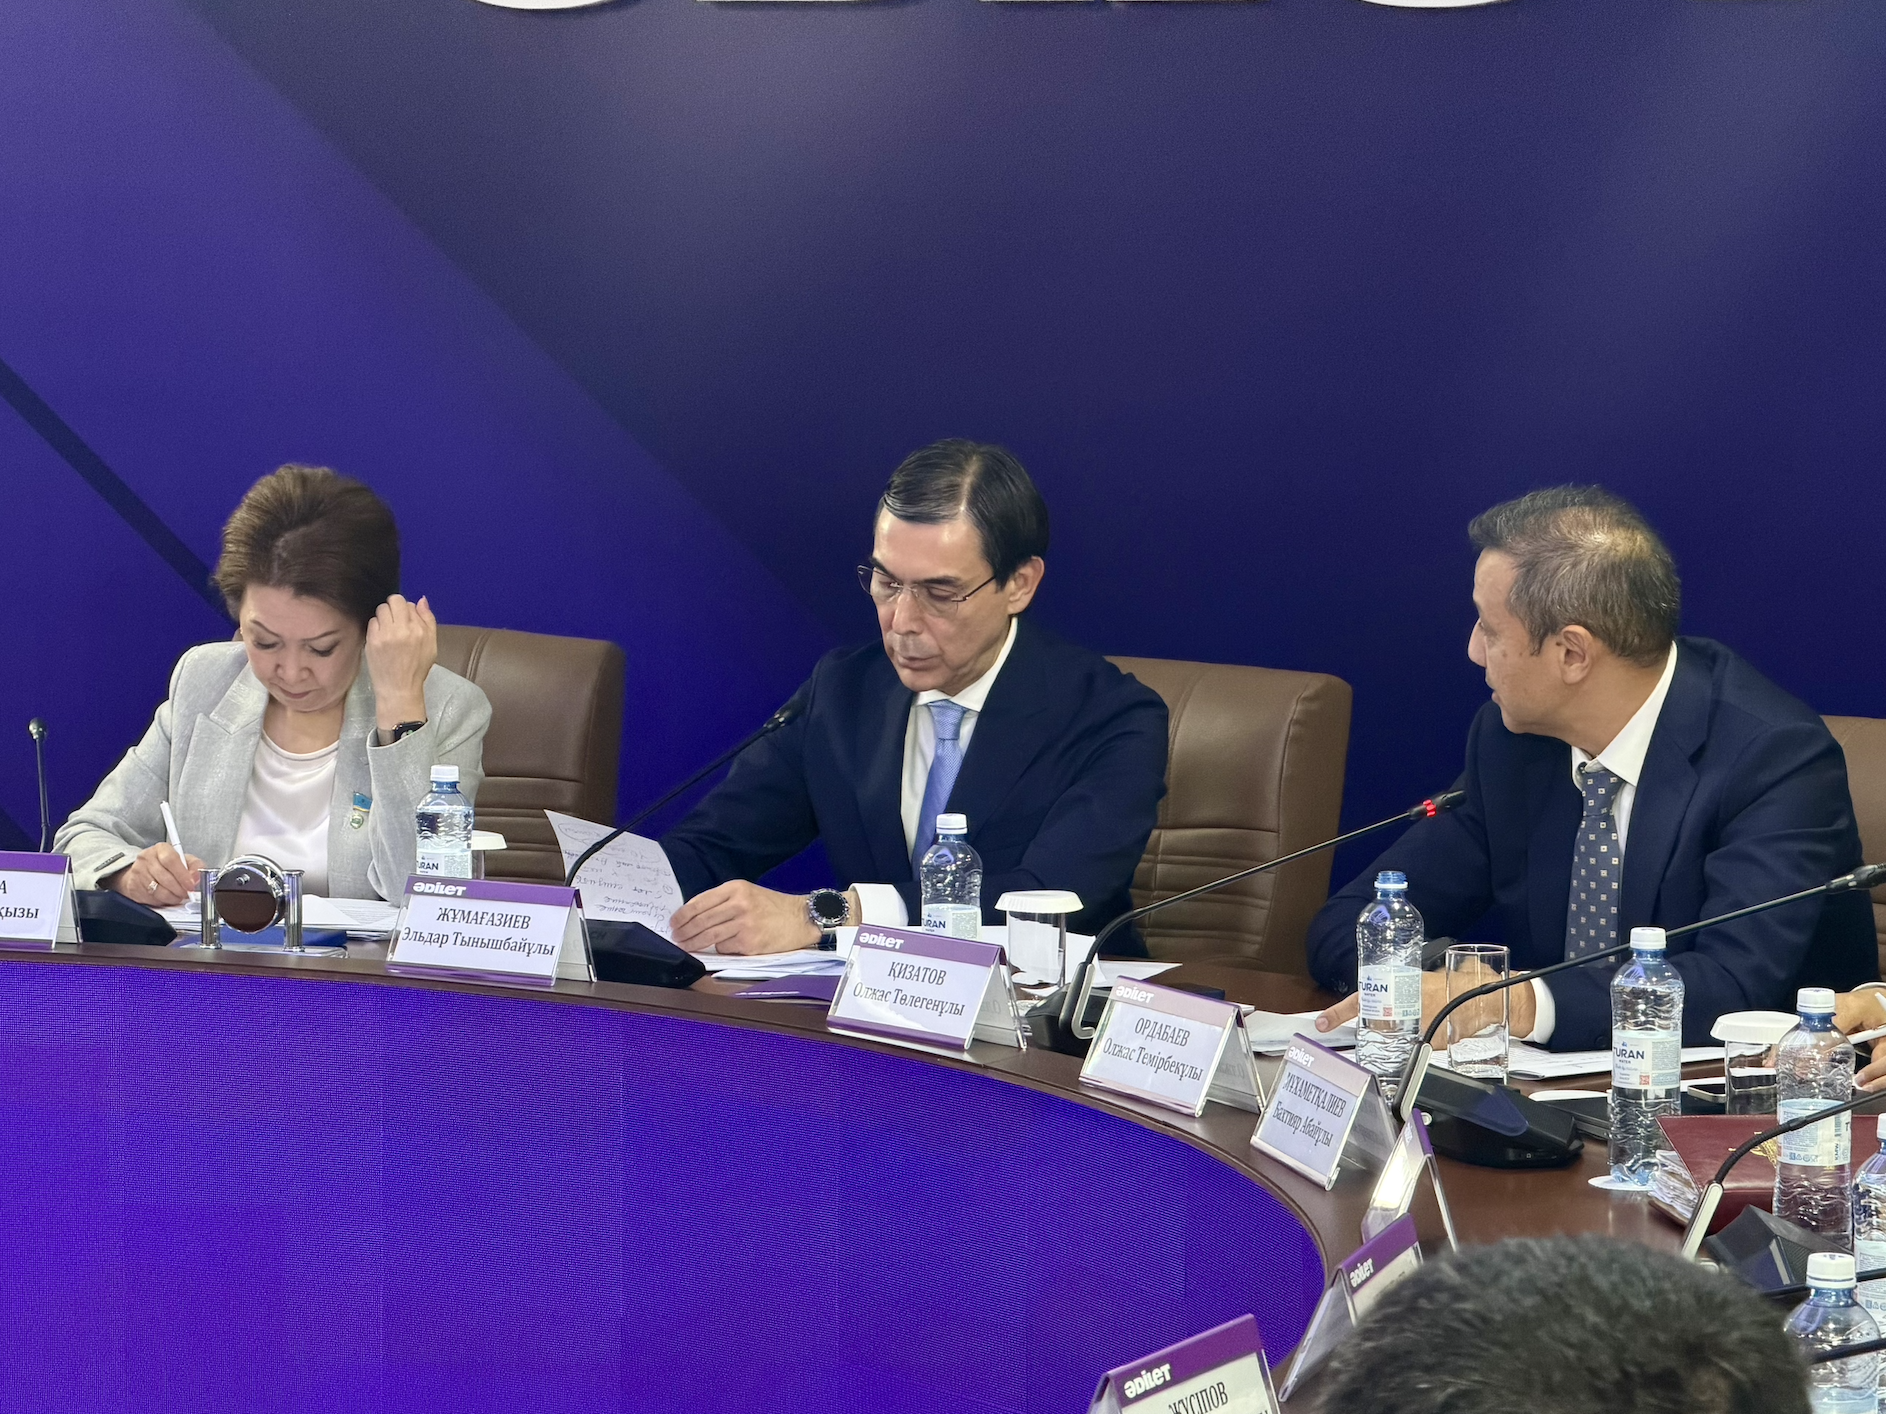
Фото: Liter.kz
По словам Эльдара Жумагазиева, именно этот период может стать важной точкой для вмешательства, когда ситуацию еще возможно изменить без перехода задолженности в более сложную категорию.
"Мы собрались не для того, чтобы еще раз описать проблему. Задача сегодняшнего разговора – сверить позиции и выйти на перечень конкретных предложений по совершенствованию законодательства. И один вопрос предлагаю держать в уме на протяжении всего обсуждения: 30 дней просрочки – это уже сигнал, на который система обязана реагировать, или еще частное дело заемщика и кредитора? От ответа на него зависит большинство остальных решений", – сказал Эльдар Жумагазиев.
Новые возможности для заемщиков
Заместитель председателя Курултая Дания Еспаева в своем выступлении остановилась на законодательных изменениях последних лет, направленных на снижение закредитованности населения и усиление защиты потребителей финансовых услуг.
Она напомнила о мерах по ограничению чрезмерного кредитования, совершенствовании регулирования финансового рынка, противодействии мошенническим займам и развитии механизмов ответственного кредитования.
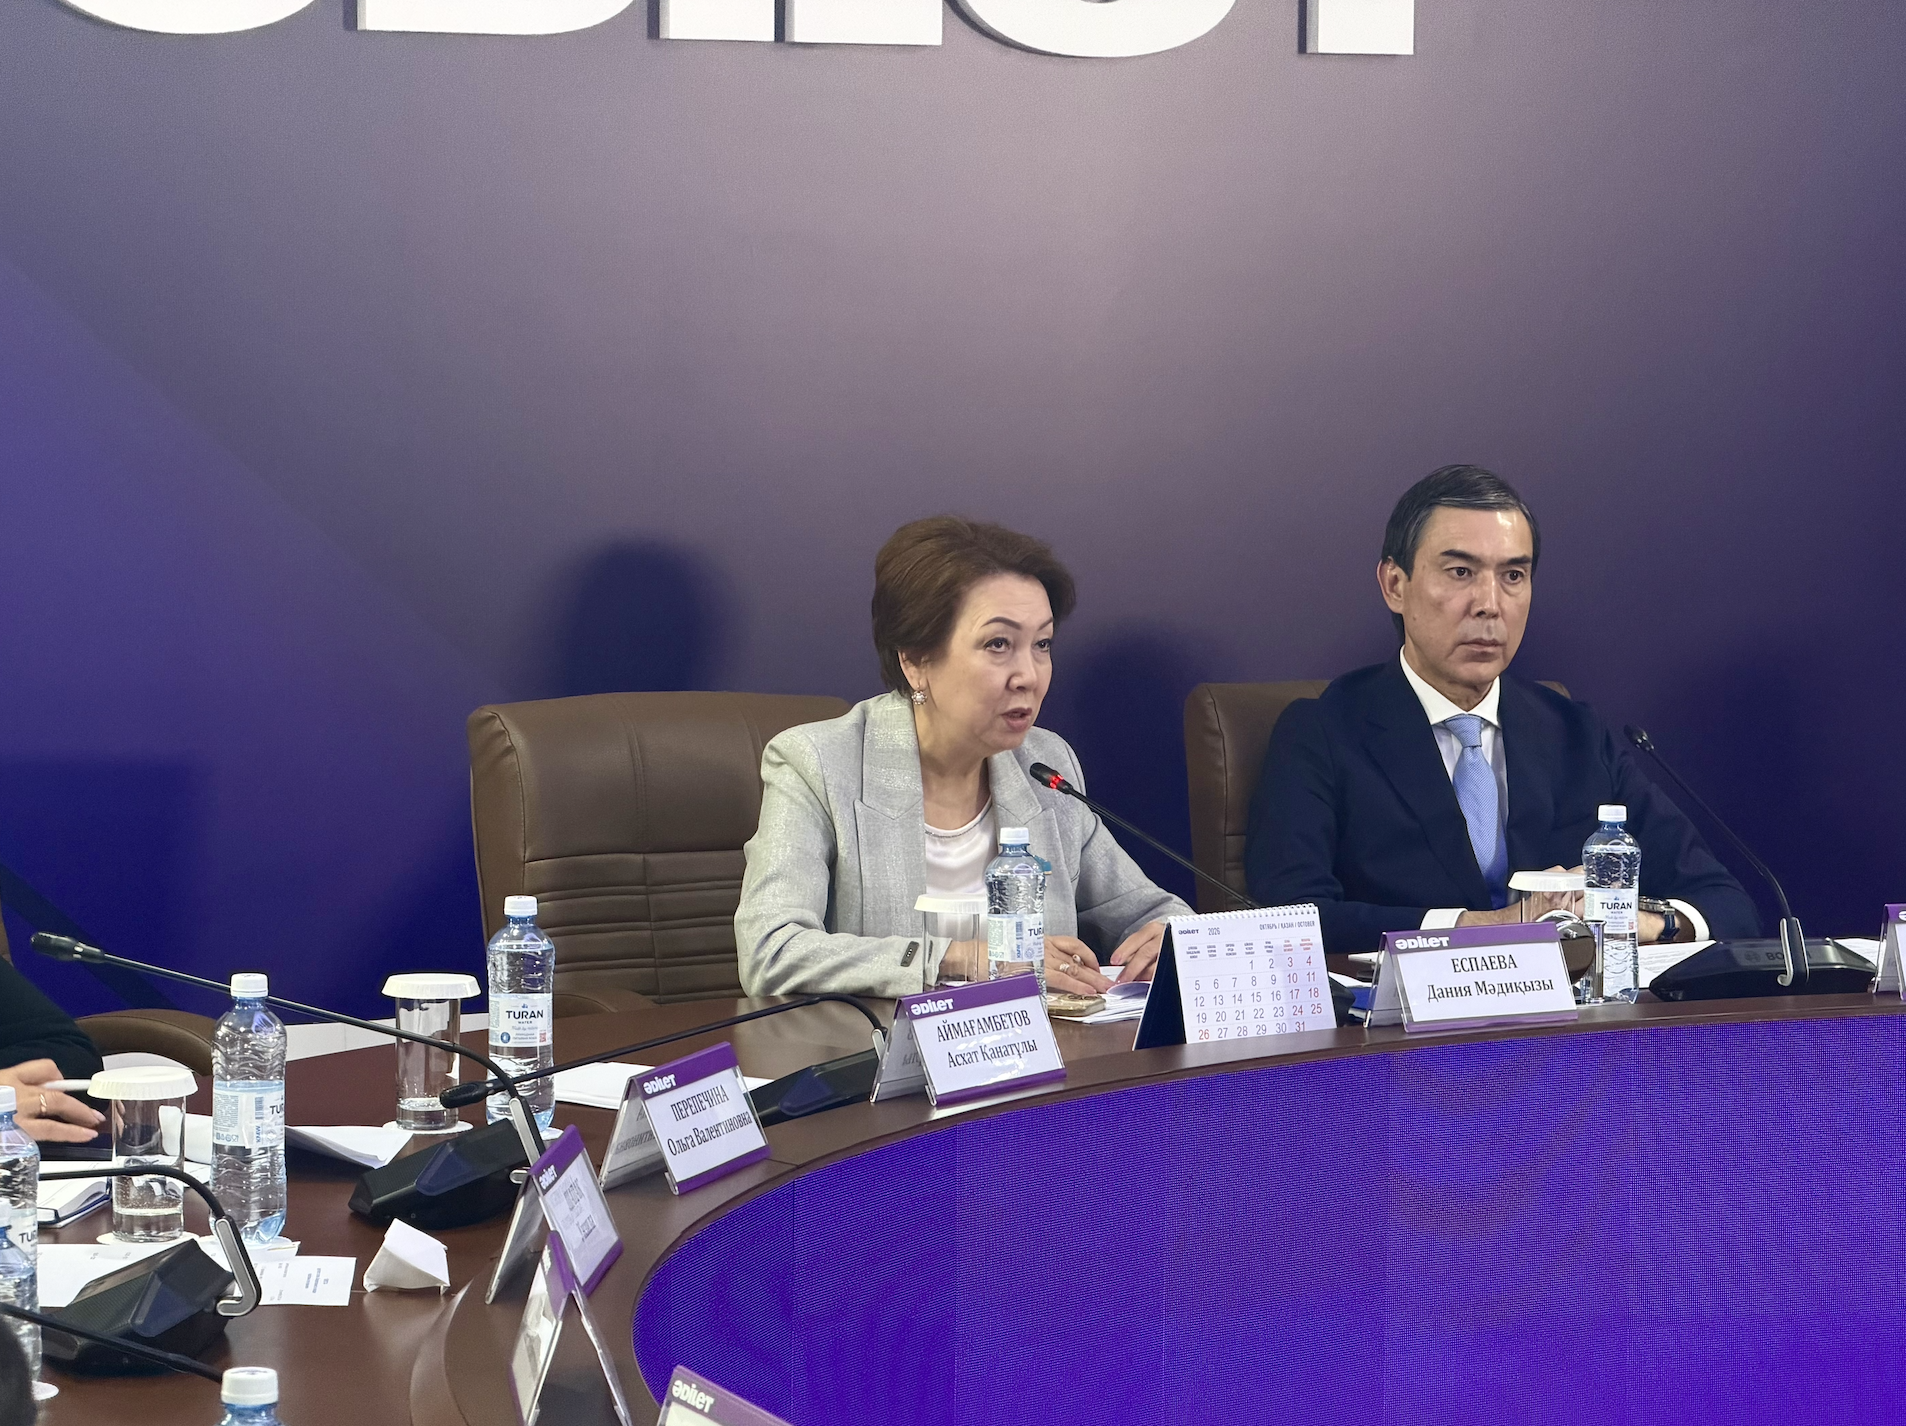
Фото: Liter.kz
Отдельно Дания Еспаева рассказала об изменениях в сфере банкротства физических лиц. В частности, с 19 марта 2026 года для граждан, чей совокупный долг не превышает 1600 МРП и обязательства не исполняются более пяти лет, срок внесудебного банкротства сокращен до одного месяца. Это подтверждается разъяснениями Комитета государственных доходов.
"Когда мы выезжали в регионы, зачастую оказывалось, что человек подходит по всем параметрам, но только из-за одного документа не может пройти процедуру. Эта переписка могла затеряться, и только из-за одной справки заемщики не могли воспользоваться предусмотренным законом механизмом. Поэтому мы приняли решение убрать этот барьер и дать возможность людям пройти процедуру, если они соответствуют установленным требованиям", – отметила Дания Еспаева.
По ее словам, следующим важным направлением стало коллективное урегулирование задолженности. С 1 июля 2026 года в Казахстане работает единая цифровая платформа Finkelisim.kz, которая позволяет заемщикам с обязательствами перед несколькими кредиторами подавать одно обращение и урегулировать задолженность в рамках единой процедуры.
"Для нас это очень востребованный проект. Уже на стадии просрочки заемщик получает возможность не ждать, пока ситуация перейдет в судебную процедуру, а обратиться за урегулированием. Да, это дополнительная нагрузка на сам проект, потому что при 30 днях просрочки количество заемщиков значительно больше, чем при 90 днях, но именно поэтому такой механизм особенно важен", – сказала она.
"Қарызсыз қоғам": помощь должна начинаться раньше
О работе проекта "Қарызсыз қоғам" рассказал его исполнительный директор Олжас Ордабаев. По его словам, одна из главных задач сегодня – перейти от работы с уже сформировавшейся проблемной задолженностью к оценке ситуации на более ранней стадии.
"Если у человека шесть кредиторов, возникает определенная состязательность: кто первым начнет взыскание, кто первым сможет применить свои инструменты. Для отдельного финансового института такое решение может быть рациональным, но, если посмотреть на ситуацию в целом, результат может быть другим. Поэтому мы предлагаем системно работать с этой проблемой и развивать механизмы коллективного урегулирования", – сказал Олжас Ордабаев.
По его словам, одним из направлений работы проекта может стать оценка восстановительного потенциала домохозяйства.
"Банк, когда выдает кредит, получает достаточно подробную информацию о заемщике. Но когда человек оказывается в проблемной ситуации, полной картины уже может не быть. Особенно это заметно в регионах, где экономической единицей часто является не отдельный человек, а домохозяйство", – отметил он.
Коллективное урегулирование уже работает
Представитель Агентства по регулированию и развитию финансового рынка Олжас Кизатов рассказал о действующих механизмах поддержки заемщиков и новых инструментах урегулирования задолженности.
Среди них – изменение графика платежей, отсрочка, снижение платежной нагрузки, а также механизмы работы с задолженностью после ее передачи коллекторам. Отдельное внимание уделяется защите граждан от мошеннического кредитования.
"Мы заинтересованы в том, чтобы инструментарий проекта "Қарызсыз қоғам" был интегрирован в нашу работу. У проекта есть большая региональная сеть и ресурсы на местах, которые могут помочь более эффективно урегулировать проблемную задолженность. Со своей стороны агентство и финансовый сектор готовы продолжать совместную работу по снижению количества проблемных заемщиков", – сказал Олжас Кизатов.
По данным агентства, на платформе уже зарегистрировались более 52 тысяч заемщиков, а в систему подключены банки, микрофинансовые и коллекторские организации. Сам механизм предусматривает формирование единого графика погашения задолженности перед несколькими кредиторами.
Финансовая грамотность как профилактика
Заместитель председателя Национального банка Виталий Тутушкин отдельно остановился на вопросах финансовой грамотности и защите граждан от мошенничества.
Он отметил, что развитие финансовых услуг происходит быстрыми темпами, поэтому одновременно необходимо повышать уровень знаний граждан, особенно детей и молодежи.
"Сегодня важно, чтобы финансовая грамотность формировалась не разово, а последовательно. Мы должны объяснять детям и подросткам, как устроена финансовая система, какие существуют риски, как защищать персональные данные, распознавать мошеннические схемы и ответственно относиться к кредитным обязательствам. Это инвестиция в финансовое поведение будущего поколения", – отметил Виталий Тутушкин.
По его словам, Национальный банк совместно с образовательными организациями реализует программы повышения финансовой грамотности. В 2025/26 учебном году на базе филиалов регулятора обучение прошли около 10 тысяч учителей школ и колледжей, а полученные знания в образовательном процессе охватывают более 400 тысяч учащихся.
Он также рассказал о развитии инструментов противодействия мошенничеству. В 2026 году в Казахстане запущен антифрод-центр – платформа для оперативного обмена информацией о мошеннических транзакциях между финансовым сектором и государственными органами.
Банкротство – один из инструментов, но не единственный
Представитель Министерства финансов Сеилжан Ахметов рассказал о практике применения процедур восстановления платежеспособности и банкротства граждан.
Он отметил, что процедуру восстановления платежеспособности применили более чем к 2,3 тысячи должников, по 857 гражданам планы уже утверждены. Кроме того, в 2026 году были расширены возможности ускоренного внесудебного банкротства для отдельных категорий граждан с длительной просрочкой.
При этом участники круглого стола подчеркнули: банкротство является одним из предусмотренных законом механизмов, тогда как при наличии возможности восстановить платежеспособность приоритет остается за урегулированием задолженности.
Защита от мошеннических займов
Отдельный блок обсуждения был посвящен кредитам, оформленным в результате действий мошенников.
Участники отметили, что такие ситуации требуют отдельного подхода, поскольку человек фактически остается с обязательством, которым он не пользовался. В этой сфере уже действуют механизмы приостановления взыскания и начислений при наличии соответствующих процессуальных документов.
Олжас Ордабаев предложил рассмотреть возможность более активного сопровождения таких случаев, чтобы гражданину не приходилось самостоятельно проходить весь путь взаимодействия с различными государственными и финансовыми структурами.
Что делать дальше
В ходе круглого стола прозвучал ряд предложений по дальнейшему совершенствованию системы. Среди них – усиление раннего реагирования уже при первых признаках просрочки, развитие коллективного урегулирования, более комплексная оценка финансового положения домохозяйства, совершенствование работы с мошенническими займами и повышение финансовой грамотности.
В открытом обсуждении также прозвучала идея усилить информирование заемщика непосредственно в момент оформления кредита. Заместитель министра искусственного интеллекта и цифрового развития Бахтияр Мухаметкалиев предложил дополнительно показывать человеку возможные последствия несвоевременного погашения займа, чтобы решение о кредитовании принималось более осознанно.
"Когда человек берет кредит на эмоциях, важно еще до оформления обязательства показать ему возможные последствия. Это не должно быть устрашением, скорее дополнительной страховкой для самого человека. Чем лучше он понимает последствия своего решения, тем более осознанным будет его финансовое поведение", – отметил Бахтияр Мухаметкалиев.
Еще одним направлением он назвал информационную работу в социальных сетях и создание единого информационного поля с участием банков, регуляторов, партийных и государственных проектов.
От помощи отдельному человеку – к системной работе
Круглый стол показал, что работа с долговой нагрузкой постепенно выходит за рамки отдельного вопроса между заемщиком и кредитором. В центре внимания оказываются раннее выявление финансовых трудностей, комплексная оценка ситуации семьи, цифровые инструменты и возможность согласованной работы нескольких кредиторов.
Для проекта "Қарызсыз қоғам" это означает дальнейшее развитие практической помощи гражданам, а для финансового сектора – появление дополнительных механизмов, позволяющих работать с проблемной задолженностью до того, как ситуация становится критической.
Главным итогом встречи стало понимание необходимости продолжать совместную работу над законодательными и практическими решениями. Как отмечали участники, своевременная помощь заемщику позволяет не только снизить его долговую нагрузку, но и сохранить возможность восстановить платежеспособность и вернуться к нормальному финансовому планированию.