
«Ленивых» меньше – больше «рабочих»
Кредитовать производство – главная задача банков, считают в Правительстве и Нацбанке. Сегодня регулятор пытается стимулировать финансирование реального сектора экономики из частных источников и, напротив, снизить привлекательность таких инструментов, как потребительское кредитование, дающих банкам так называемые «ленивые» доходы. Финкомпании, в свою очередь, повторяют, что в пылу регулирования надо не забывать, что главная их миссия – обеспечение финансовой стабильности страны, а значит, устойчивой доходности банковского сектора. В Алматы в эти дни состоялся XIV Конгресс финансистов Казахстана.
Искусство привлечения
Традиционно главными спикерами этого ежегодного мероприятия являются представители Национального банка с комментариями о своих регуляторных действиях и планах на будущее. В этот раз было предложено говорить о роли финансовых организаций в развитии экономики, на что, собственно, в своем Послании указал Нацбанку Президент страны.
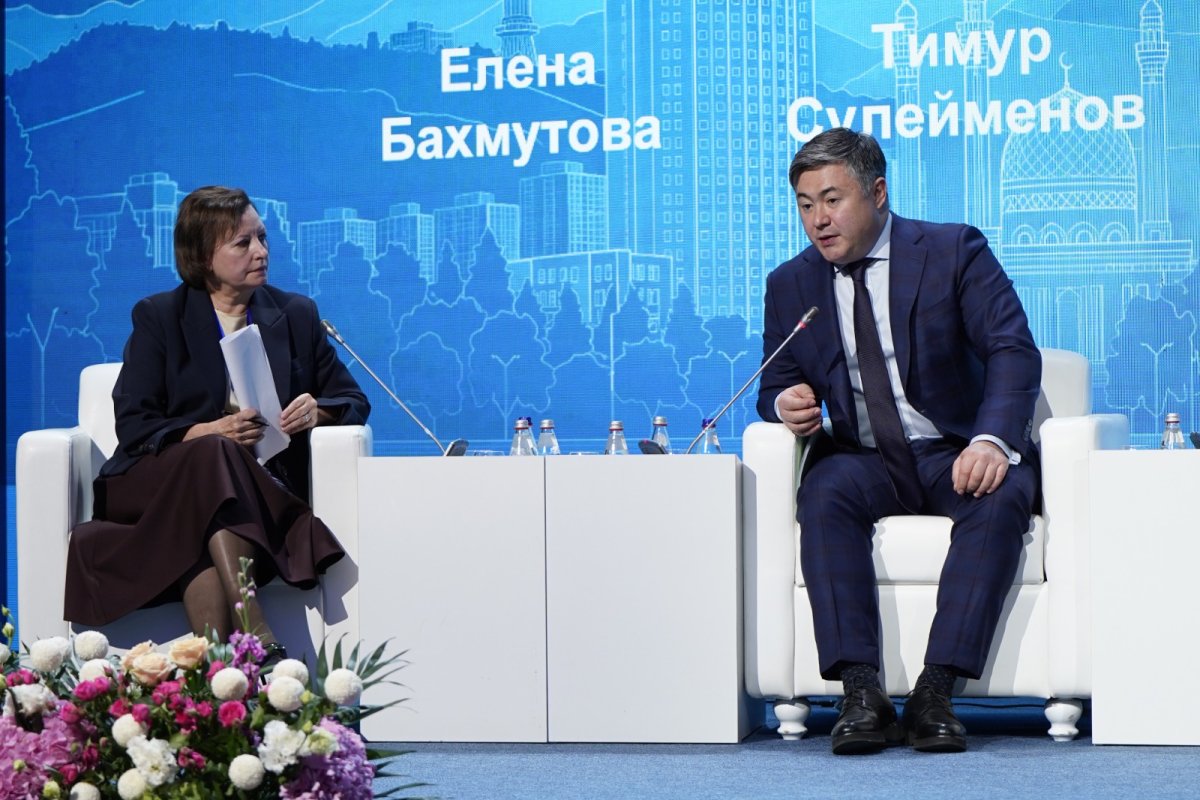
По словам председателя НБ РК Тимура Сулейменова, поставленные задачи тесно связаны друг с другом.
– Низкая и стабильная инфляция позволяет предприятиям, инвесторам планировать на более длительный срок, активнее и увереннее принимать инвестиционные решения, которые являются залогом будущего роста. Устойчивая банковская система должна обеспечить бизнес долгосрочным финансированием, – пояснил он.
Скорее всего, отношение финкомпаний к реальному сектору и тем более к долгосрочным ссудам («перехватить» у банков для оборотного капитала – в этом проблем нет), не удовлетворяют регулятора. Нацбанк, говорит спикер, работает над тем, чтобы у банков было больше стимулов основательно и надолго финансировать бизнес. Как известно, с этого года для банков действует дифференцированная ставка корпоративного подоходного налога: доходы от кредитования предпринимателей облагаются по ставке 20%, от остальных видов банковской деятельности, включая потребительское кредитование, ставка составляет 25%.
Еще одним новым инструментом регулирования стало изменение минимальных резервных требований к банкам, которые определяют, какую часть привлеченных средств финкомпании обязаны резервировать.
– Мы пересмотрели МРТ, чтобы снизить возможности получения пассивных, или, как мы их называем, ленивых доходов. Мы хотим, чтобы банки активно шли к кредитованию реального сектора, – отметил, выступая на Конгрессе финансистов, Тимур Сулейменов.
Система здорова и готова расти
Задача такая, чтобы банкам было выгоднее направлять деньги в реальный сектор, чем размещать свободные средства в финансовых инструментах по типу ценных бумаг или потребительского кредитования. Некоторые результаты уже есть. В Нацбанке отмечают, что за девять месяцев 2026 года банки выдали предприятиям 16,6 трлн теңге новых кредитов, что на 19,5% больше, чем за аналогичный период прошлого года. И наоборот, динамика потребительского кредитования заметно снизилась.
– Признаки перегрева розничного кредитного рынка ослабли – текущая ситуация с кредитованием населения не вызывает у регулятора серьезных опасений, – констатировал глава Нацбанка.
Эти данные подтверждают и в Ассоциации финансистов Казахстана (АФК), указывая на то, что именно бизнес обеспечил весь прирост новых кредитов банков на фоне сокращения розничных выдач. По информации АФК, за январь – сентябрь банковский сектор выдал субъектам экономики ₸31,9 трлн новых кредитов, что на 7,1% выше, чем годом ранее. Весь прирост обеспечило кредитование бизнеса, прежде всего средних (+37,8%) и малых (+21,0%) предпринимателей. А вот выдачи денег населению снизились на 4,3% за счет сокращения потребительского кредитования (-6,7%). В то же время ипотечные займы сохранили положительную динамику (+9,6%), но опять же во многом благодаря госучастию через Отбасы банк.
Да, в структуре прироста бизнес-займов высокая динамика приходится на торговлю (+13,3%), но гораздо большее ускорение прослеживается в промышленности (+20,4%) и строительстве (+62,7%). Важно, что рост кредитования реального сектора соответствует динамике деловой активности: за 9 месяцев выпуск в строительстве вырос на 11,5%, в обрабатывающей промышленности – на 8,6%. При этом долгосрочное кредитование бизнеса росло несколько быстрее краткосрочного (+20,4% против +16,7%), что указывает на более широкий характер спроса со стороны бизнеса, а не только потребность в оборотном финансировании.
Эксперты АФК говорят, что банковский сектор сохраняет достаточный запас для дальнейшего кредитования, собственный капитал с начала года вырос и составляет ₸11,4 трлн. И в ближайшие периоды ключевым фактором станет скорость снижения стоимости фондирования – цена денег, которые банки привлекают для последующего кредитования. Чем быстрее она будет следовать за снижением рыночных ставок, тем больше пространства появится одновременно для восстановления банковской маржи и удешевления кредитов для экономики, подчеркивают эксперты.
В целом же Тимур Сулейменов характеризует состояние банковского сектора как устойчивое.
– Наша банковская система здорова, стабильна и готова к дальнейшему росту, – резюмирован он.